Domain scheckhefte.de kaufen?
Wir ziehen mit dem Projekt
scheckhefte.de um.
Sind Sie am Kauf der Domain
scheckhefte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain scheckhefte.de kaufen?
Was ist eine steuerliche Abschreibung?
Was ist eine steuerliche Abschreibung? **
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **


Ähnliche Suchbegriffe für Steuerliche Abschreibung
Top-Angebote
Produkte zum Begriff Steuerliche Abschreibung:
-
Buhl Data Service WISO Mein Geld 2026 ESD Finanzen/Steuer Elektronisch/Lizenzschlüssel (DL42973-26)Produktbeschreibung: WISO Mein Geld 2026 - Lizenz - 1 Lizenz, Produkttyp: Lizenz, Kategorie: Business-Anwendungen - Buchhaltung, Anzahl Lizenzen: 1 Lizenz, Lizenzdetails: ESD, Plattform: Windows, Sprache: Deutsch68,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
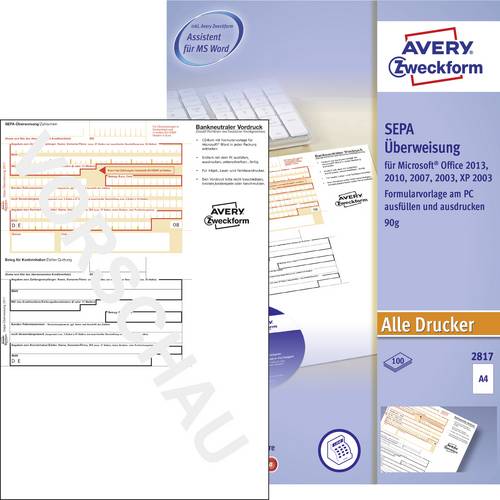
Avery-Zweckform Überweisung Formular SEPA-Überweisung DIN A4 Anzahl der Blätter: 100 2817Der SEPA Überweisungsträger 2817 von AVERY ZWECKFORM im druckerfreundlichen DIN A4 Format inklusive Software kann bequem am PC ausgefüllt werden (Software-CD für MS Office Version 2007, 2003, 2000, XP, 97). Die 100 SEPA Überweisungsformulare mit BIC und IBAN Feldern enthalten zudem einen automatischen Beleg für den Kontoinhaber und sind gemäß der "Richtlinien für einheitliche Zahlungsvordrucke" gestaltet. Die einzelnen Überweisungsträger sind mikroperforiert für ein einfaches Heraustrennen und glatte Ränder. Die Überweisungsformulare und Vordrucke von Avery Zweckform sind zuverlässige, bewährte Hilfen für Ihre Buchhaltung und werden regelmäßig auf Aktualität geprüft.20,59 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
WISO Buchhaltung 2020Mit WISO Buchhaltung erledigen Sie die Buchführung selbst. Zeitsparend, rechtskonform und professionell werden Sie dabei vom Programm unterstützt. Buchhaltung & Jahresabschluss WISO Buchhaltung ermöglicht Ihnen effektives Buchen Ihrer Geschäftsvorfälle. Anpassbare Buchungsmasken, -vorlagen und Kontenrahmen sowie die integrierte Erfassungshilfe unterstützen Sie bei der korrekten doppelten Buchführung. Damit legen Sie den Grundstein für den Jahresabschluss im Programm: ob Einnahmen-Überschuss-Rechnung (EÜR), Gewinn- und Verlustrechnung (GuV) oder die Bilanz. Via DATEV-Schnittstelle übertragen Sie die Daten zur Prüfung an Ihren Steuerberater oder erledigen dies selbst, in dem Sie via ELSTER-Schnittstelle die umsatzsteuerrelevanten Werte Ihrer Buchhaltung an die Finanzverwaltung übermitteln. Banking Online-Banking innerhalb einer Software ist nicht nur absolut...139,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware Buchhaltung 2027Lexware Buchhaltung - Effiziente Buchhaltungssoftware für Freiberufler und Kleinbetriebe Lexware Buchhaltung ist die perfekte Lösung für Freiberufler, Handwerker und Kleinbetriebe, die eine einfach zu bedienende und leistungsstarke Software für ihre Buchhaltung benötigen. Ob Einnahmen-Überschuss-Rechnung oder E-Bilanz, diese Software hält Ihnen den Rücken frei und unterstützt Sie bei der Einhaltung steuerlicher Pflichten. Optimale Funktionen für den Arbeitsalltag Mit Lexware Buchhaltung können Sie Ihre Umsatzsteuervoranmeldung schnell und sicher per ELSTER übermitteln und alle gesetzlichen Anforderungen auf Knopfdruck erfüllen. Die Software bietet Ihnen zudem eine intuitive Benutzeroberfläche, die den Einstieg erleichtert und Ihnen eine stressfreie Buchhaltung ermöglicht. Sofort startklar – Die anwenderfreundliche Lösung Die benutzerfreundliche Oberfläche von Lexware Buchhaltung bietet einen optischen Wegweiser , der alle nötigen Arbeitsschritte aufzeigt. Folgen Sie einfach den Anweisungen und lassen Sie sich von hilfreichen Buchungsvorlagen unterstützen. So wird das Buchen flexibel und geht Ihnen schnell von der Hand. Funktionsvergleich der Versionen Basis, Plus, Pro und Platinum Funktion Basis Plus Pro Premium Einfache Buchführung (EÜR) ✔️ ✔️ ✔️ ✔️ Doppelte Buchführung mit Jahresabschluss ✔️ ✔️ ✔️ ✔️ Flexible Buchungsmasken ✔️ ✔️ ✔️ ✔️ Anzeigen von papierlosen Rechnungen ✔️ ✔️ ✔️ ✔️ Empfang und Verarbeitung von elektronischen Rechnungen ✔️ ✔️ ✔️ ✔️ ELSTER-Übermittlung (USt-VA, Dauerfristverlängerung) ✔️ ✔️ ✔️ ✔️ Musterkontenrahmen (DATEV-kompatibel) ✔️ ✔️ ✔️ ✔️ Einfacher Saldenvortrag ✔️ ✔️ ✔️ ✔️ Automatisierte Buchungsvorlagen ✔️ ✔️ ✔️ ✔️ Lexware Online-Banking ✔️ ✔️ ✔️ ✔️ Offene-Posten-Verwaltung ✔️ ✔️ ✔️ ✔️ Bis zu 10.000 Buchungen im Jahr ✔️ ✔️ ✔️ ✔️ Storno-, Splitt- und OP-Buchungen ✔️ ✔️ ✔️ ✔️ Abweichendes Wirtschaftsjahr ✔️ ✔️ ✔️ ✔️ DATEV-Schnittstelle ✔️ ✔️ ✔️ ✔️ Import-/Export-Schnittstelle ✔️ ✔️ ✔️ ✔️ GoBD-Testat ✔️ ✔️ ✔️ ✔️ Anbindung an Microsoft Office ✔️ ✔️ ✔️ ✔️ Business-Cockpit ✔️ ✔️ ✔️ ✔️ Individuelle BWA (grafisch) ✔️ ✔️ ✔️ ✔️ Vorläufige Berichte und Sammelberichte ✔️ ✔️ ✔️ ✔️ Umsatzsteuer-Jahreserklärung ❌ ✔️ ✔️ ✔️ Kassenbuchfunktion inkl. Quittungsdruck ❌ ✔️ ✔️ ✔️ DATEV-Kontenzuordnungsmodul ❌ ✔️ ✔️ ✔️ 13. und 14. Buchungsperiode ❌ ❌ ✔️ ✔️ Client-/Server-Lösung (5 Arbeitsplätze) ❌ ❌ ❌ (3Arbeitsplätze) ✔️ Mehrere Firmen verwalten ❌ ❌ ✔️ ✔️ SQL-Datenbank von Sybase ❌ ❌ ✔️ ✔️ Benutzer- und Rechteverwaltung ❌ ❌ ✔️ ✔️ Lexware-Sicherheitszentrale ❌ ❌ ✔️ ✔️ Systemanforderungen Betriebssystem Hardwareanforderungen Microsoft Windows® 11 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 11 Pro Microsoft Windows® 11 Enterprise Microsoft Windows® 10 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 10 Pro Microsoft Windows® 10 Enterprise Microsoft Windows 365 Cloud-PC Microsoft Windows® Server 2022 Microsoft Windows® Server 2019 Microsoft Windows® Server 2016 2,0 GHz oder schneller (Intel® oder AMD®), ARM-Prozessoren (z.B. Qualcomm Snapdragon X-Series) werden nicht unterstützt Server: mindestens 8 GB RAM, empfohlen 16 GB Client/Einzelplatz PC: mindestens 4 GB RAM, empfohlen 8 GB Lexware Basis/Plus: mindestens 4 GB RAM Bildschirmauflösung: mindestens 1280 * 1024416,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet Abschreibung in der Buchhaltung?
Was bedeutet Abschreibung in der Buchhaltung? Abschreibung bezieht sich auf den Prozess, bei dem der Wert eines Vermögenswerts über die Zeit verteilt wird, um den tatsächlichen Wertverlust des Vermögenswerts widerzuspiegeln. Dies geschieht, um sicherzustellen, dass der Buchwert des Vermögenswerts korrekt ist und die finanzielle Leistungsfähigkeit des Unternehmens genau widerspiegelt. Abschreibungen werden in der Buchhaltung verwendet, um die Kosten für die Nutzung von Vermögenswerten über deren Lebensdauer zu verteilen und die Gewinne des Unternehmens genauer darzustellen. Durch Abschreibungen können Unternehmen auch die steuerlichen Auswirkungen der Nutzung von Vermögenswerten berücksichtigen und ihre Steuerlast verringern. **
-
Was sind die verschiedenen Arten der Abschreibung und wie wirkt sich die Abschreibung auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten aus?
Die verschiedenen Arten der Abschreibung umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die Abschreibung wirkt sich auf die finanzielle Berichterstattung aus, indem sie die Kosten eines Vermögenswerts über seine Nutzungsdauer verteilt und somit den Gewinn eines Unternehmens beeinflusst. In steuerlicher Hinsicht ermöglicht die Abschreibung Unternehmen, ihre steuerliche Belastung zu verringern, da die Abschreibung als Aufwand geltend gemacht werden kann, um den steuerpflichtigen Gewinn zu reduzieren. Die Wahl der Abschreibungsmethode kann daher erhebliche Auswirkungen auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten haben. **
-
Was sind die verschiedenen Methoden der Abschreibung und wie wirkt sich die Abschreibung auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten aus?
Die verschiedenen Methoden der Abschreibung umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert des Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Abschreibung wirkt sich auf die finanzielle Berichterstattung aus, da sie die Kosten und den Wertverlust von Vermögenswerten im Laufe der Zeit berücksichtigt. Dies kann die Gewinne und den Buchwert des Unternehmens beeinflussen. In steuerlicher Hinsicht ermöglicht die Abschreibung Unternehmen, die Kosten für Vermögenswerte im Laufe der Zeit steuerlich geltend **
-
Was sind die verschiedenen Methoden der Abschreibung und wie wirkt sich die Abschreibung auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten in Unternehmen aus?
Die verschiedenen Methoden der Abschreibung umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die Abschreibung wirkt sich auf die finanzielle Berichterstattung aus, indem sie die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer verteilt. In steuerlicher Hinsicht ermöglicht die Abschreibung Unternehmen, die Kosten für Vermögenswerte im Laufe der Zeit steuerlich geltend zu machen, was die Steuerlast verringern kann. Die Wahl der Abschreibungsmethode kann daher erhebliche Auswirkungen auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten in Unternehmen haben. **


Wie funktioniert die Abschreibung von Vermögensgegenständen in der Buchhaltung und welche Methoden der Abschreibung gibt es?
Die Abschreibung von Vermögensgegenständen in der Buchhaltung erfolgt, um den Wertverlust des Vermögensgegenstandes über seine Nutzungsdauer zu erfassen. Es gibt verschiedene Methoden der Abschreibung, wie die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die Wahl der Abschreibungsmethode hängt von der Art des Vermögensgegenstandes und den steuerlichen Vorschriften ab. **
Welche Auswirkungen hat die Abschreibung auf die finanzielle Berichterstattung eines Unternehmens und wie beeinflusst sie die steuerliche Belastung?
Die Abschreibung wirkt sich auf die finanzielle Berichterstattung eines Unternehmens aus, indem sie die Kosten für die Anschaffung von Vermögenswerten über die Nutzungsdauer verteilt. Dadurch wird der Gewinn des Unternehmens verringert, was zu einer niedrigeren Steuerlast führen kann. Die Abschreibung beeinflusst die steuerliche Belastung, da sie die steuerpflichtigen Gewinne des Unternehmens reduziert und somit zu einer geringeren Steuerzahlung führen kann. Unternehmen können durch die Abschreibung ihre steuerliche Belastung senken und gleichzeitig ihre finanzielle Leistungsfähigkeit transparent darstellen. **
Top-Angebote
Produkte zum Begriff Steuerliche Abschreibung:
-
Lexware Office Buchhaltung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...199,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buhl Data Service WISO Mein Geld 2026 ESD Finanzen/Steuer Elektronisch/Lizenzschlüssel (DL42973-26)Produktbeschreibung: WISO Mein Geld 2026 - Lizenz - 1 Lizenz, Produkttyp: Lizenz, Kategorie: Business-Anwendungen - Buchhaltung, Anzahl Lizenzen: 1 Lizenz, Lizenzdetails: ESD, Plattform: Windows, Sprache: Deutsch68,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Avery-Zweckform Überweisung Formular SEPA-Überweisung DIN A4 Anzahl der Blätter: 100 2817Der SEPA Überweisungsträger 2817 von AVERY ZWECKFORM im druckerfreundlichen DIN A4 Format inklusive Software kann bequem am PC ausgefüllt werden (Software-CD für MS Office Version 2007, 2003, 2000, XP, 97). Die 100 SEPA Überweisungsformulare mit BIC und IBAN Feldern enthalten zudem einen automatischen Beleg für den Kontoinhaber und sind gemäß der "Richtlinien für einheitliche Zahlungsvordrucke" gestaltet. Die einzelnen Überweisungsträger sind mikroperforiert für ein einfaches Heraustrennen und glatte Ränder. Die Überweisungsformulare und Vordrucke von Avery Zweckform sind zuverlässige, bewährte Hilfen für Ihre Buchhaltung und werden regelmäßig auf Aktualität geprüft.20,59 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist eine steuerliche Abschreibung?
Was ist eine steuerliche Abschreibung? **
-
Was bedeutet Abschreibung Buchhaltung?
In der Buchhaltung bezeichnet Abschreibung den Prozess, bei dem der Wert eines Vermögenswerts über seine Nutzungsdauer verteilt wird. Dies geschieht, um den tatsächlichen Wertverlust des Vermögenswerts im Laufe der Zeit widerzuspiegeln. Abschreibungen werden in der Buchhaltung verwendet, um die Gewinne eines Unternehmens genauer zu ermitteln, da sie die tatsächlichen Kosten der Nutzung von Vermögenswerten berücksichtigen. Durch Abschreibungen können Unternehmen auch ihre Steuerlast verringern, da sie als Betriebsausgaben geltend gemacht werden können. Es gibt verschiedene Methoden zur Berechnung von Abschreibungen, wie zum Beispiel die lineare Abschreibungsmethode oder die degressive Abschreibungsmethode. **
-
Was bedeutet Abschreibung in der Buchhaltung?
Was bedeutet Abschreibung in der Buchhaltung? Abschreibung bezieht sich auf den Prozess, bei dem der Wert eines Vermögenswerts über die Zeit verteilt wird, um den tatsächlichen Wertverlust des Vermögenswerts widerzuspiegeln. Dies geschieht, um sicherzustellen, dass der Buchwert des Vermögenswerts korrekt ist und die finanzielle Leistungsfähigkeit des Unternehmens genau widerspiegelt. Abschreibungen werden in der Buchhaltung verwendet, um die Kosten für die Nutzung von Vermögenswerten über deren Lebensdauer zu verteilen und die Gewinne des Unternehmens genauer darzustellen. Durch Abschreibungen können Unternehmen auch die steuerlichen Auswirkungen der Nutzung von Vermögenswerten berücksichtigen und ihre Steuerlast verringern. **
-
Was sind die verschiedenen Arten der Abschreibung und wie wirkt sich die Abschreibung auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten aus?
Die verschiedenen Arten der Abschreibung umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die Abschreibung wirkt sich auf die finanzielle Berichterstattung aus, indem sie die Kosten eines Vermögenswerts über seine Nutzungsdauer verteilt und somit den Gewinn eines Unternehmens beeinflusst. In steuerlicher Hinsicht ermöglicht die Abschreibung Unternehmen, ihre steuerliche Belastung zu verringern, da die Abschreibung als Aufwand geltend gemacht werden kann, um den steuerpflichtigen Gewinn zu reduzieren. Die Wahl der Abschreibungsmethode kann daher erhebliche Auswirkungen auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten haben. **
Ähnliche Suchbegriffe für Steuerliche Abschreibung
-
WISO Buchhaltung 2020Mit WISO Buchhaltung erledigen Sie die Buchführung selbst. Zeitsparend, rechtskonform und professionell werden Sie dabei vom Programm unterstützt. Buchhaltung & Jahresabschluss WISO Buchhaltung ermöglicht Ihnen effektives Buchen Ihrer Geschäftsvorfälle. Anpassbare Buchungsmasken, -vorlagen und Kontenrahmen sowie die integrierte Erfassungshilfe unterstützen Sie bei der korrekten doppelten Buchführung. Damit legen Sie den Grundstein für den Jahresabschluss im Programm: ob Einnahmen-Überschuss-Rechnung (EÜR), Gewinn- und Verlustrechnung (GuV) oder die Bilanz. Via DATEV-Schnittstelle übertragen Sie die Daten zur Prüfung an Ihren Steuerberater oder erledigen dies selbst, in dem Sie via ELSTER-Schnittstelle die umsatzsteuerrelevanten Werte Ihrer Buchhaltung an die Finanzverwaltung übermitteln. Banking Online-Banking innerhalb einer Software ist nicht nur absolut...139,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware Buchhaltung 2027Lexware Buchhaltung - Effiziente Buchhaltungssoftware für Freiberufler und Kleinbetriebe Lexware Buchhaltung ist die perfekte Lösung für Freiberufler, Handwerker und Kleinbetriebe, die eine einfach zu bedienende und leistungsstarke Software für ihre Buchhaltung benötigen. Ob Einnahmen-Überschuss-Rechnung oder E-Bilanz, diese Software hält Ihnen den Rücken frei und unterstützt Sie bei der Einhaltung steuerlicher Pflichten. Optimale Funktionen für den Arbeitsalltag Mit Lexware Buchhaltung können Sie Ihre Umsatzsteuervoranmeldung schnell und sicher per ELSTER übermitteln und alle gesetzlichen Anforderungen auf Knopfdruck erfüllen. Die Software bietet Ihnen zudem eine intuitive Benutzeroberfläche, die den Einstieg erleichtert und Ihnen eine stressfreie Buchhaltung ermöglicht. Sofort startklar – Die anwenderfreundliche Lösung Die benutzerfreundliche Oberfläche von Lexware Buchhaltung bietet einen optischen Wegweiser , der alle nötigen Arbeitsschritte aufzeigt. Folgen Sie einfach den Anweisungen und lassen Sie sich von hilfreichen Buchungsvorlagen unterstützen. So wird das Buchen flexibel und geht Ihnen schnell von der Hand. Funktionsvergleich der Versionen Basis, Plus, Pro und Platinum Funktion Basis Plus Pro Premium Einfache Buchführung (EÜR) ✔️ ✔️ ✔️ ✔️ Doppelte Buchführung mit Jahresabschluss ✔️ ✔️ ✔️ ✔️ Flexible Buchungsmasken ✔️ ✔️ ✔️ ✔️ Anzeigen von papierlosen Rechnungen ✔️ ✔️ ✔️ ✔️ Empfang und Verarbeitung von elektronischen Rechnungen ✔️ ✔️ ✔️ ✔️ ELSTER-Übermittlung (USt-VA, Dauerfristverlängerung) ✔️ ✔️ ✔️ ✔️ Musterkontenrahmen (DATEV-kompatibel) ✔️ ✔️ ✔️ ✔️ Einfacher Saldenvortrag ✔️ ✔️ ✔️ ✔️ Automatisierte Buchungsvorlagen ✔️ ✔️ ✔️ ✔️ Lexware Online-Banking ✔️ ✔️ ✔️ ✔️ Offene-Posten-Verwaltung ✔️ ✔️ ✔️ ✔️ Bis zu 10.000 Buchungen im Jahr ✔️ ✔️ ✔️ ✔️ Storno-, Splitt- und OP-Buchungen ✔️ ✔️ ✔️ ✔️ Abweichendes Wirtschaftsjahr ✔️ ✔️ ✔️ ✔️ DATEV-Schnittstelle ✔️ ✔️ ✔️ ✔️ Import-/Export-Schnittstelle ✔️ ✔️ ✔️ ✔️ GoBD-Testat ✔️ ✔️ ✔️ ✔️ Anbindung an Microsoft Office ✔️ ✔️ ✔️ ✔️ Business-Cockpit ✔️ ✔️ ✔️ ✔️ Individuelle BWA (grafisch) ✔️ ✔️ ✔️ ✔️ Vorläufige Berichte und Sammelberichte ✔️ ✔️ ✔️ ✔️ Umsatzsteuer-Jahreserklärung ❌ ✔️ ✔️ ✔️ Kassenbuchfunktion inkl. Quittungsdruck ❌ ✔️ ✔️ ✔️ DATEV-Kontenzuordnungsmodul ❌ ✔️ ✔️ ✔️ 13. und 14. Buchungsperiode ❌ ❌ ✔️ ✔️ Client-/Server-Lösung (5 Arbeitsplätze) ❌ ❌ ❌ (3Arbeitsplätze) ✔️ Mehrere Firmen verwalten ❌ ❌ ✔️ ✔️ SQL-Datenbank von Sybase ❌ ❌ ✔️ ✔️ Benutzer- und Rechteverwaltung ❌ ❌ ✔️ ✔️ Lexware-Sicherheitszentrale ❌ ❌ ✔️ ✔️ Systemanforderungen Betriebssystem Hardwareanforderungen Microsoft Windows® 11 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 11 Pro Microsoft Windows® 11 Enterprise Microsoft Windows® 10 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 10 Pro Microsoft Windows® 10 Enterprise Microsoft Windows 365 Cloud-PC Microsoft Windows® Server 2022 Microsoft Windows® Server 2019 Microsoft Windows® Server 2016 2,0 GHz oder schneller (Intel® oder AMD®), ARM-Prozessoren (z.B. Qualcomm Snapdragon X-Series) werden nicht unterstützt Server: mindestens 8 GB RAM, empfohlen 16 GB Client/Einzelplatz PC: mindestens 4 GB RAM, empfohlen 8 GB Lexware Basis/Plus: mindestens 4 GB RAM Bildschirmauflösung: mindestens 1280 * 1024416,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Methoden der Abschreibung und wie wirkt sich die Abschreibung auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten aus?
Die verschiedenen Methoden der Abschreibung umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert des Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Abschreibung wirkt sich auf die finanzielle Berichterstattung aus, da sie die Kosten und den Wertverlust von Vermögenswerten im Laufe der Zeit berücksichtigt. Dies kann die Gewinne und den Buchwert des Unternehmens beeinflussen. In steuerlicher Hinsicht ermöglicht die Abschreibung Unternehmen, die Kosten für Vermögenswerte im Laufe der Zeit steuerlich geltend **
-
Was sind die verschiedenen Methoden der Abschreibung und wie wirkt sich die Abschreibung auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten in Unternehmen aus?
Die verschiedenen Methoden der Abschreibung umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die Abschreibung wirkt sich auf die finanzielle Berichterstattung aus, indem sie die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer verteilt. In steuerlicher Hinsicht ermöglicht die Abschreibung Unternehmen, die Kosten für Vermögenswerte im Laufe der Zeit steuerlich geltend zu machen, was die Steuerlast verringern kann. Die Wahl der Abschreibungsmethode kann daher erhebliche Auswirkungen auf die finanzielle Berichterstattung und die steuerliche Behandlung von Vermögenswerten in Unternehmen haben. **
-
Wie funktioniert die Abschreibung von Vermögensgegenständen in der Buchhaltung und welche Methoden der Abschreibung gibt es?
Die Abschreibung von Vermögensgegenständen in der Buchhaltung erfolgt, um den Wertverlust des Vermögensgegenstandes über seine Nutzungsdauer zu erfassen. Es gibt verschiedene Methoden der Abschreibung, wie die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die Wahl der Abschreibungsmethode hängt von der Art des Vermögensgegenstandes und den steuerlichen Vorschriften ab. **
-
Welche Auswirkungen hat die Abschreibung auf die finanzielle Berichterstattung eines Unternehmens und wie beeinflusst sie die steuerliche Belastung?
Die Abschreibung wirkt sich auf die finanzielle Berichterstattung eines Unternehmens aus, indem sie die Kosten für die Anschaffung von Vermögenswerten über die Nutzungsdauer verteilt. Dadurch wird der Gewinn des Unternehmens verringert, was zu einer niedrigeren Steuerlast führen kann. Die Abschreibung beeinflusst die steuerliche Belastung, da sie die steuerpflichtigen Gewinne des Unternehmens reduziert und somit zu einer geringeren Steuerzahlung führen kann. Unternehmen können durch die Abschreibung ihre steuerliche Belastung senken und gleichzeitig ihre finanzielle Leistungsfähigkeit transparent darstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.